
Chiều 23/10, thảo luận tại Tổ về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, các đại biểu đề nghị làm rõ phạm vi, điều kiện miễn thuế và cơ chế bảo đảm lợi ích thực sự đến người học, người bệnh.
Làm rõ phạm vi thu nhập được miễn thuế
Góp ý dự thảo Luật, ĐBQH Phạm Thu Xanh (Đoàn ĐBQH TP Hải Phòng) cho rằng, quy định miễn thuế đối với doanh nghiệp cung cấp suất ăn cần làm rõ đối tượng và phạm vi thu nhập được hưởng ưu đãi.
Theo đại biểu, doanh nghiệp có thể vừa cung cấp suất ăn cho trường học, bệnh viện, vừa kinh doanh căng tin, bán đồ ăn, thức uống và các dịch vụ đi kèm. Vì vậy, cần xác định rõ suất ăn dành cho giáo viên, nhân viên, khách đến làm việc và các dịch vụ liên quan có thuộc diện miễn thuế hay không.
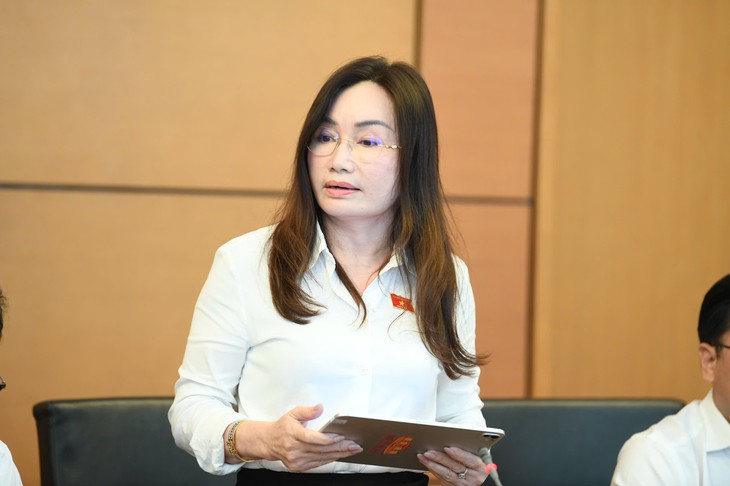
ĐBQH Phạm Thu Xanh - Đoàn ĐBQH thành phố Hải Phòng phát biểu tại phiên thảo luận Tổ chiều 23/10. Ảnh: Như Ý
Bên cạnh đó, doanh nghiệp có thể trực tiếp tổ chức nấu ăn, thuê đơn vị khác chế biến hoặc cung cấp dịch vụ tổ chức bếp ăn. Nếu thiếu tiêu chí cụ thể, các hoạt động có bản chất tương tự có thể bị áp dụng chính sách thuế khác nhau.
ĐBQH Phạm Thu Xanh đề nghị quy định rõ phạm vi thu nhập được miễn thuế dựa trên bản chất hoạt động, thay vì chỉ căn cứ vào tên gọi hợp đồng. Các quy định cần bảo đảm cách hiểu thống nhất giữa các cơ quan thuế, giúp doanh nghiệp chủ động tuân thủ và hạn chế rủi ro phát sinh nghĩa vụ thuế do cách hiểu khác nhau.
Đối với cơ sở giáo dục tư thục không vì lợi nhuận, đại biểu cũng đề nghị làm rõ điều kiện xác định mô hình này và các khoản thu nhập được miễn thuế. Ngoài hoạt động giảng dạy, cơ sở giáo dục có thể phát sinh thu nhập từ cho thuê tài sản, đầu tư tài chính hoặc kinh doanh dịch vụ khác. Do đó, cần tránh áp dụng ưu đãi đối với những hoạt động không thuộc mục tiêu giáo dục.
Trường hợp cơ sở giáo dục thay đổi mô hình hoặc phân chia lợi nhuận trái quy định, dự thảo cần xác định rõ thời điểm chấm dứt ưu đãi và cách xử lý số thuế đã được miễn không đúng quy định. Nếu chỉ một phần thu nhập không đủ điều kiện thì việc xử lý cần giới hạn trong phần thu nhập đó.
Cần chứng minh lợi ích miễn thuế đến người học, người bệnh
Cùng góp ý về chính sách miễn thuế đối với hoạt động cung cấp suất ăn, ĐBQH Nguyễn Thị Việt Nga (Đoàn ĐBQH TP Hải Phòng) đồng tình với mục tiêu hỗ trợ bữa ăn tại trường học và cơ sở khám, chữa bệnh, bởi đây là nhu cầu thiết thực, liên quan trực tiếp đến sức khỏe, điều kiện học tập và điều trị của người dân.
Tuy nhiên, đại biểu đặt vấn đề: Phần thuế được miễn sẽ chuyển thành giảm giá suất ăn, cải thiện dinh dưỡng hoặc nâng cao an toàn thực phẩm bằng cơ chế nào?
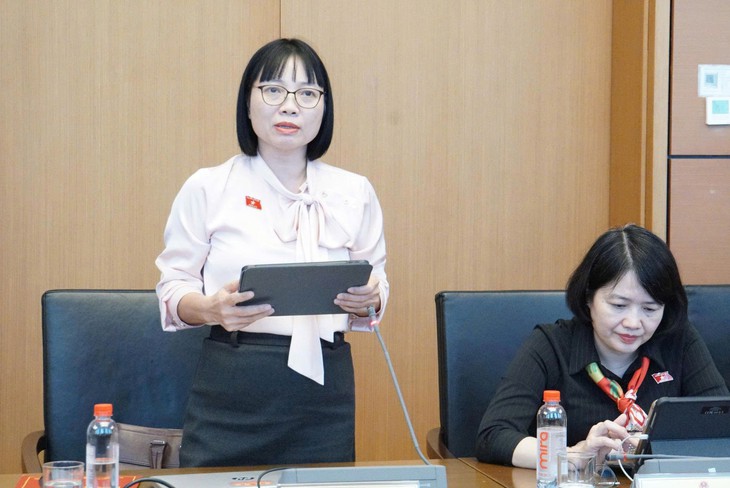
ĐBQH Nguyễn Thị Việt Nga - Đoàn ĐBQH thành phố Hải Phòng. Ảnh: Lê Bảo
Theo đại biểu, nếu giá hợp đồng vẫn giữ nguyên, chính sách miễn thuế có thể làm tăng lợi ích của nhà cung cấp nhưng chưa làm giảm chi phí của người sử dụng. Với những đơn vị không phát sinh thu nhập chịu thuế, tác dụng hỗ trợ cũng có thể rất hạn chế. Vì vậy, quy mô ưu đãi dành cho nhà cung cấp chưa phản ánh đầy đủ mức hỗ trợ thực tế đến người dân.
ĐBQH Nguyễn Thị Việt Nga đề nghị Chính phủ bổ sung đánh giá hiệu quả chính sách, đặc biệt là so sánh với phương án hỗ trợ trực tiếp bữa ăn cho đúng đối tượng cần hỗ trợ. Việc so sánh cần làm rõ, với cùng một nguồn lực ngân sách, phương án nào giúp được nhiều người hơn, đúng đối tượng hơn và dễ kiểm tra kết quả hơn.
Trường hợp tiếp tục áp dụng chính sách miễn thuế, đại biểu đề nghị làm rõ đối tượng sử dụng suất ăn, phạm vi hợp đồng, việc tách bạch doanh thu được miễn thuế; đồng thời gắn ưu đãi với minh bạch giá cả, chất lượng và có thời điểm đánh giá lại hiệu quả.
Đại biểu cũng lưu ý, miễn thuế không thay thế được cơ chế kiểm soát an toàn thực phẩm. Nguồn nguyên liệu, quy trình chế biến, bảo quản, truy xuất nguồn gốc và giám sát vẫn phải được thực hiện theo quy định chuyên ngành.