


Thị trường chứng khoán Việt Nam (VN-Index) đóng cửa tại 1.699,62 điểm, giảm 0,65%, với áp lực chủ yếu đến từ nhóm bất động sản (-2,04%) và dầu khí (-0,71%). Trong khi đó, HNX-Index tăng 0,35% lên 251,42 điểm, còn UPCoM-Index giảm 0,16% xuống 121,85 điểm.
Giá trị giao dịch (GTGD) trên HSX đạt 12.940 tỷ đồng, giảm 30,4% so với phiên trước (DoD) và thấp hơn khoảng 21% so với bình quân 3 tháng.
Tuy nhiên, độ rộng thị trường được cải thiện rõ rệt, với tỷ lệ cổ phiếu tăng/giảm đạt 42,1%/38,2% trên HOSE, 38,2%/26,9% trên HNX và 39,0%/34,3% trên UPCoM.
Đáng chú ý, VN30 (+0,12%), VNMidcap (+0,21%) và VNSmallcap (+0,05%) đều tăng điểm, cho thấy diễn biến của phần lớn cổ phiếu tích cực hơn so với mức giảm của VN-Index.
Tại nhóm cổ phiếu ngân hàng ghi nhận có 10/22 mã tăng giá, với đóng góp tích cực từ STB (+2,3%), CTG (+1,01%), MBB (+0,8%) và MSB (+2,86%).
Ở chiều ngược lại, một số cổ phiếu từng ghi nhận lực cầu trong nửa đầu phiên nhưng nhanh chóng thu hẹp đà tăng hoặc chuyển sang giảm điểm vào cuối phiên chiều, như VPB (-1,62%), HDB (-0,46%), VCB (-0,19%) và BID (-0,94%).
Theo đánh giá của Yuanta Việt Nam, diễn biến này cho thấy dòng tiền vào nhóm ngân hàng vẫn chưa thực sự phục hồi rõ nét.
Ngành cổ phiếu tài nguyên cơ bản đóng góp khoảng 2,29 điểm cho thị trường nhờ diễn biến tích cực của HPG (+4,17%), NKG (+3,42%) và HSG (+3,88%).
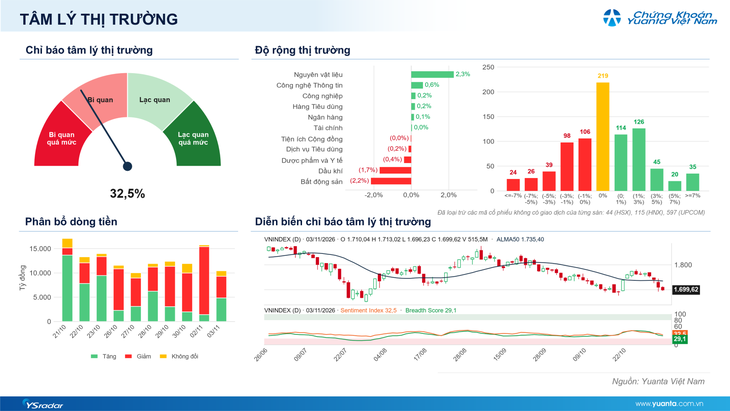
Diễn biến VN-Index phiên 3/11 (nguồn Yuanta Việt Nam).
Ngược lại, áp lực giảm điểm tập trung chủ yếu tại các cổ phiếu vốn hóa lớn như VIC (-3,31%), GAS (-2,08%), BSR (-2,95%), VHM (-0,16%) và GMD (-1,97%). Như vậy, phiên giảm điểm 3/11 chủ yếu mang tính cục bộ, tập trung ở một số cổ phiếu trụ lớn, thay vì phản ánh xu hướng suy yếu đồng đều trên toàn thị trường.
Nhà đầu tư nước ngoài bán ròng khoảng 498 tỷ đồng trên toàn thị trường, trong đó HSX bị bán ròng 502 tỷ đồng, UPCoM bị bán ròng 2 tỷ đồng, còn HNX ghi nhận mua ròng 7 tỷ đồng.
Áp lực bán tập trung tại nhóm ngân hàng (-286 tỷ đồng), công nghiệp (-117 tỷ đồng) và tài chính (-93 tỷ đồng). Ngược lại, nhóm nguyên vật liệu được mua ròng khoảng 230 tỷ đồng.
Theo nhận định của Yuanta Việt Nam, việc chỉ số đóng cửa tại mức cao nhất phiên với biên độ tăng đáng kể cho thấy động lượng hồi phục và tâm lý kỳ vọng của thị trường vẫn được duy trì. Diễn biến này mở ra khả năng VN-Index tiếp tục hồi phục hoặc ít nhất giữ được vùng 1.700-1.720 điểm trong tuần.
Tuy nhiên, nhịp hồi phục đáng kể đầu tiên chủ yếu được hỗ trợ bởi lực cầu bắt đáy tại những cổ phiếu đã giảm sâu trong trung hạn, thay vì xuất phát từ các phiên tăng bùng nổ theo đà. Do đó, vẫn chưa có đủ cơ sở để xác nhận nhu cầu mua ở vùng giá cao đã quay trở lại một cách bền vững. Trong bối cảnh đó, cơ hội đầu tư nên được tiếp cận theo hướng chọn lọc, ưu tiên những cổ phiếu có nền tảng giá khỏe và sức mạnh tương đối vượt trội so với thị trường.
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam khuyến nghị, nhà đầu tư duy trì tỷ trọng thận trọng, khoảng 30% cổ phiếu và 70% tiền mặt. Nhà đầu tư nên hạn chế bắt đáy trên diện rộng cũng như đặt kỳ vọng lợi nhuận quá cao khi thị trường chưa phát đi tín hiệu hình thành vùng đáy đủ bền vững.
Thay vào đó, có thể tập trung theo dõi hoặc giải ngân các giao dịch ngắn hạn tại một số cổ phiếu riêng lẻ như NT2, NVB, VEA, NTP, BWE và CSV.
Bên cạnh đó, các nhóm cổ phiếu có sức mạnh tương đối tốt và triển vọng kết quả kinh doanh tích cực cũng đáng chú ý, bao gồm bán lẻ (FRT, MWG), tiêu dùng (MSN, MCH, TLG) và dệt may (MSH, TNG).